Linjemontage som är verksamt inom transformatorer och elnät gör en IPO på Stockholmsbörsen. Nyemissioner.se sammanställer vad analytikerna ger för rekommendationer till investerare.
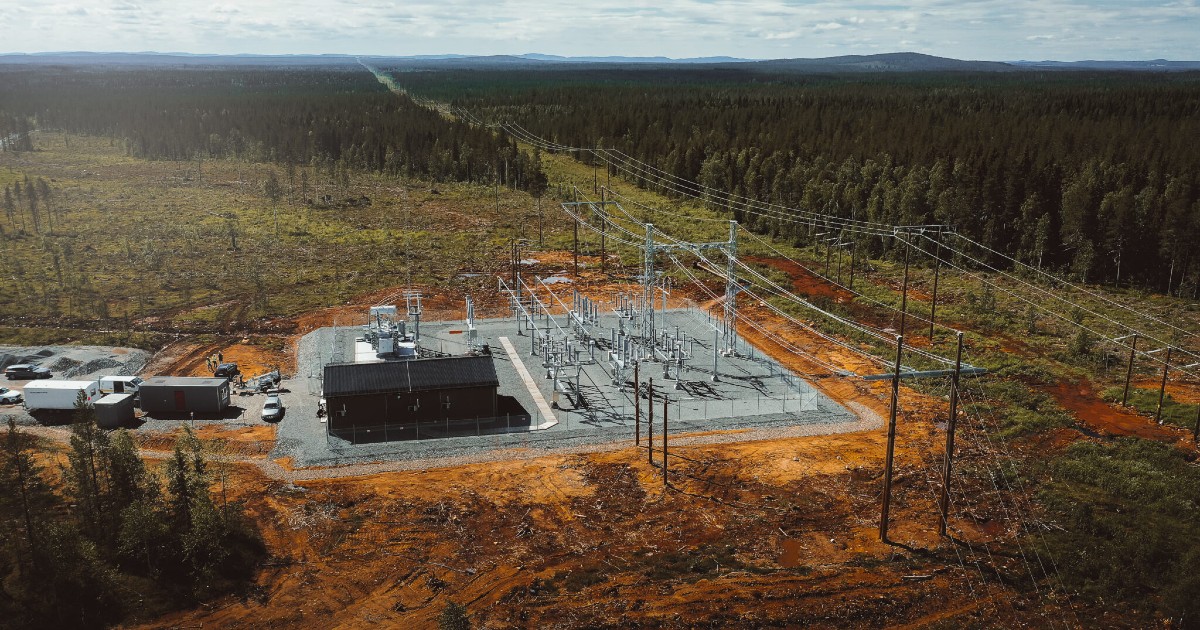
Linjemontage har över 30 års erfarenhet av att utveckla, bygga och modernisera kraftinfrastruktur i Norden och är etablerat på omkring 20 orter i Sverige och Norge, samt med filialkontor i Kroatien och en ny etablering i Indien. Företaget gör nu en IPO där befintliga aktier för 757 Mkr erbjuds vilket sedan följs av en notering på Nasdaq Stockholm. Teckningskursen är 46 kr och teckningsperioden pågår mellan 17- 24 september och första handelsdag är den 25 september. Hur ska då en investerare agera? Nyemissioner.se sammanställer vad analytikerna rekommenderar.
Tredje AP-fonden och Unionen har åtagit sig att förvärva aktier i IPO-erbjudandet för ett sammanlagt belopp om 290 Mkr.
Affärsvärlden – Teckna
Affärsvärlden ger sina läsare rådet att teckna Linjemontages IPO-erbjudande trots att man hittat flera saker att varna för. Värderingen är attraktiv och elektrifieringstrenden är stark.
”Här och nu tror vi ändå att den mycket positiva marknaden och elektrifieringstrenden överskuggar nackdelarna kring bolaget. Rådet blir att teckna”
Det var något överraskande då Affärsvärlden flaggat för att emissionskostnaden är hög (6,6 %), att det finns märkliga avtal mellan bolaget och huvudägaren, att det saknas komplett information om ankarinvesterare och att prospektet är hårdsäljande.
Dagens industri – Teckna inte
Dagens industri ger rådet till sina läsare att inte teckna Linjemontage IPO-erbjudande. Bolaget har flerdubblat sin verksamhet på kort tid, har en nästan komplett ny ledning och styrelse samt har precis levererat ett antal kvartal med god lönsamhet. Bolaget är kreativa med sina nyckeltal och orderingången ser ut att kunna bli slagig, även om den precis slog rätt. Di konstaterar att det är mycket som är nytt i bolaget och att det hela verkar vara ganska uppsminkat. Det hela leder fram till att Di ger rådet att inte teckna. Det är dock inte en total sågning. Di konstaterar att bolaget kommer till börsen med en nettokassa, att mycket av den kapitalintensiva verksamheten läggs ut på underleverantörer och att bolaget har som policy att dela ut 25 % av vinsten. Värderingen är inte hög och lyckas bolaget fullfölja sin resa så finns det en tydlig uppsida i aktien.
”Som aktieinvesterare behöver man dock inte springa på varje boll. Bolaget har en mycket kort historik av nuvarande marginal och omsättningsnivå.”
Se även: IPO-intervju med VD för Linjemontage